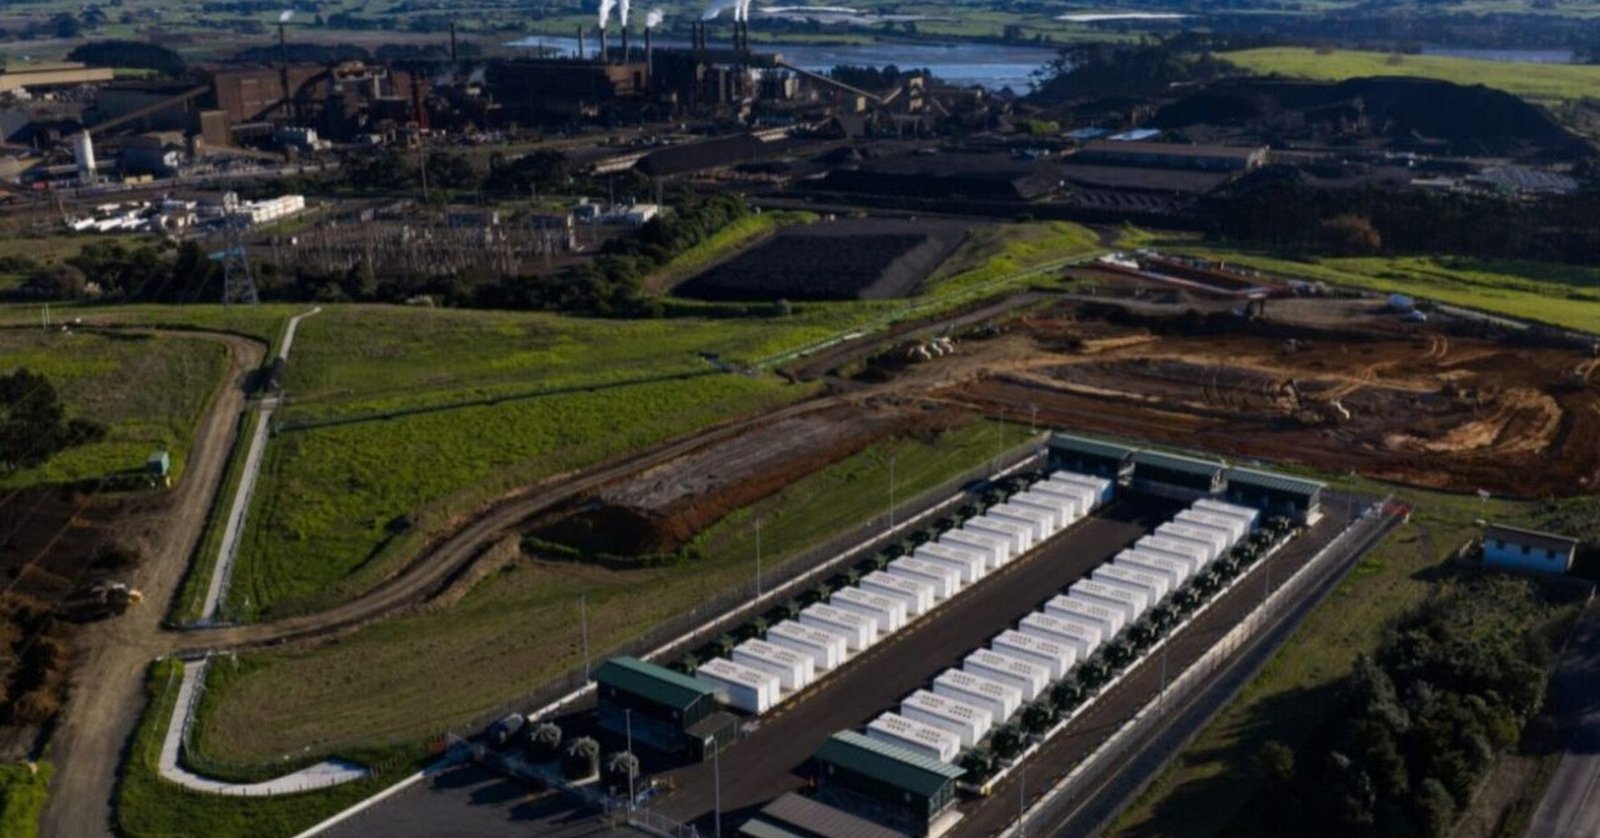
Germany crossed a structural threshold in Q1 2026: utility-scale storage overtook residential in quarterly additions, with total installed capacity at 17.9 GW / 27.2 GWh. Grid access is the binding constraint — operators hold connection requests for ~720 GW, roughly nine times peak load. C&I sits between the two, growing on peak-shaving, self-consumption and grid-fee exemption economics.
Structure reviewed 2026-09-27 · figures and sources as listed below
Deutschland ist Europas größter Speichermarkt, und Q1 2026 markiert die Wende: Grid-scale-BESS überholte erstmals den Heimspeicher bei den Quartalszubauten. Für C&I-Standorte dreht sich das Geschäftsmodell um Spitzenlastkappung, Eigenverbrauch und die Netzentgelt-Befreiung; der eigentliche Engpass ist der Netzanschluss.
| Indikator | Wert, Quelle und Abrufdatum |
|---|---|
| Gesamte installierte Kapazität: | 17.9 GW / 27.2 GWh (Q1 2026) — mate-solar, 2026-04 · Quelle (2026-09-27) |
| Netzanschluss-Warteschlange: | ~720 GW Verbindungsanfragen (~9× Spitzenlast) — mate-solar, 2026-04 · Quelle (2026-09-27) |
| Netzentgelt-Befreiung: | §118(6) EnWG 20-jährige Befreiung, FID vor AgNes-Abschluss + Inbetriebnahme vor 2029-08-04 — AFRY / Bundesnetzagentur · Quelle (2026-09-27) |
| Neue Projekte (nach Reform): | moderate leistungsbasierte Entgelte ~€4–7/kW/a; Arbeitspreis für Verluste abgeschafft — AFRY, 2026-05 · Quelle (2026-09-27) |
Zuletzt aktualisiert: 2026-09-27
Die Inverkehrbringung von Batterien in Deutschland unterliegt dem BattDG (Meldung bei stiftung ear, fünf Kategorien, seit 2026-01-15 verpflichtende Anbindung an ein OfH-System), dem Batteriepass ab 18.02.2027 für Industriebatterien >2 kWh sowie ADR-Transportregeln. Nutzen Sie den Obligation Check ↗ für ein erstes Screening je Projekt.
Eine E-Mail pro Woche. C&I- und Grid-scale-Speichernachrichten für den europäischen Markt. Kein Spam, keine als Nachrichten getarnte Werbung.