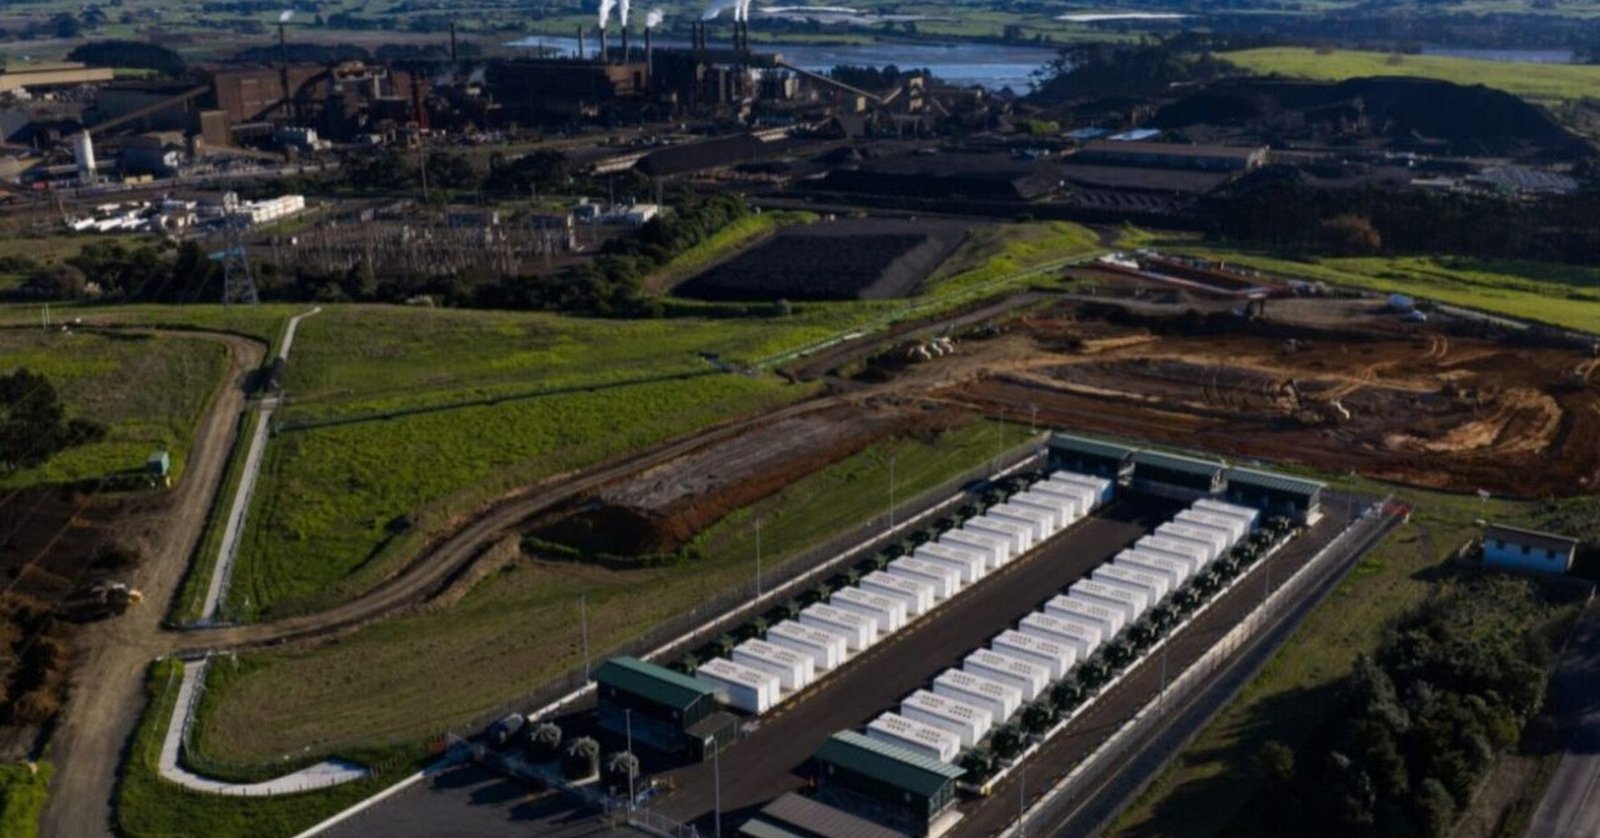
France’s C&I and utility-scale storage segment is maturing as Europe’s BESS boom spreads. For C&I sites the business case rests on self-consumption of on-site solar, peak-shaving against grid tariffs, and participation in frequency reserves. Regulated tariffs historically made the battery case harder than in unregulated markets, but storage-specific flexibility is now scaling.
Structure reviewed 2026-09-27 · figures and sources as listed below
La France a longtemps été un géant endormi : les tarifs réglementés plafonnaient les prix de détail et rendaient le business case de la batterie plus difficile. Le segment C&I et utility-scale arrive désormais à maturité, porté par l’autoconsommation, l’écrêtage des pointes et les services au réseau.
| Indicateur | Valeur, source et date de consultation |
|---|---|
| Prix de l’électricité professionnel: | Data gap — à compléter par une source primaire (tarifs réglementés + prix de marché) · CRE (2026-09-27) |
| Rachat du surplus (≤100 kWc): | 1.1 c€/kWh HT, indexé 2%/an sur 20 ans — EDF OA · source (2026-09-27) |
| Autoconsommation collective: | inscrite dans la loi, déploiement Linky terminé — Service-Public / Enedis · source (2026-09-27) |
| Réserve de fréquence: | participation des batteries via agrégateurs — RTE · source (2026-09-27) |
Dernière mise à jour : 2026-09-27
La mise sur le marché de batteries en France entraîne des obligations EPR (éco-organismes agréés), le passeport batterie (18.02.2027 pour les batteries industrielles >2 kWh) et l’ADR. Utilisez l’Obligation Check ↗ pour un premier screening par projet (France en préparation, obligations UE couvertes).
Un e-mail par semaine. Actualités C&I et stockage grid-scale pour le marché européen. Pas de spam, pas de publicités déguisées en actualités.